Alerta por las deudas: cerca del 30% de quienes refinancian vuelven a caer en mora
Nacionales07/10/2026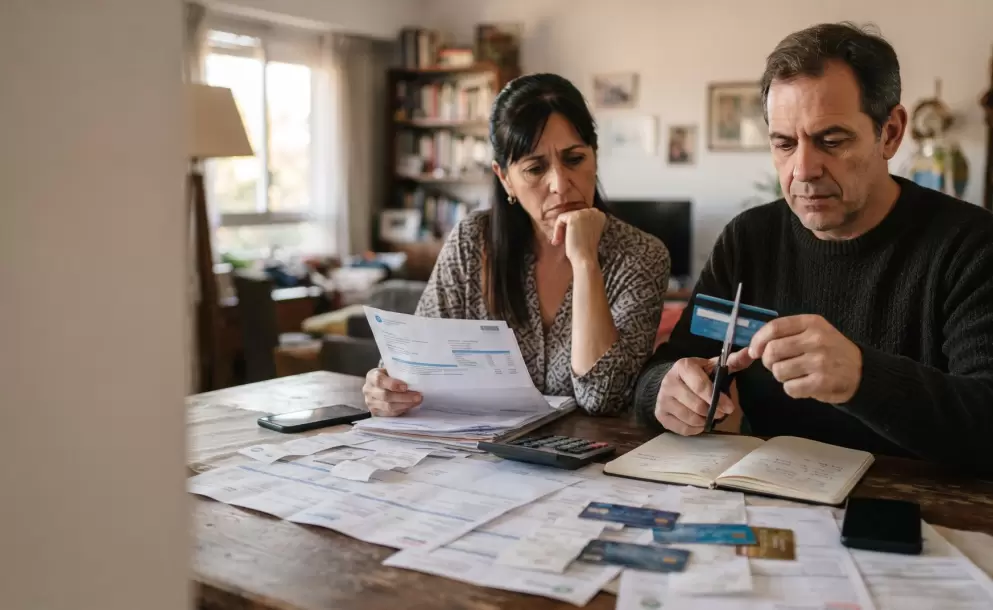
La morosidad de las familias argentinas suma una nueva señal de alerta: cada vez más hogares recurren a refinanciaciones para ordenar sus deudas, pero una parte de esos clientes vuelve a incumplir los pagos.
Según información a la que accedió Noticias Argentinas, en algunos bancos alrededor del 30% de quienes refinanciaron sus compromisos volvieron a caer en mora. El dato genera preocupación en las entidades porque podría demorar la recuperación de una cartera que todavía presenta niveles elevados de irregularidad.
El escenario aparece después de algunos indicadores que habían comenzado a mostrar una posible estabilización del problema. Por eso, la reincidencia de los clientes refinanciados vuelve a poner en duda si la morosidad realmente está cerca de encontrar un techo.
La mora de las familias sigue en niveles elevados
Los últimos datos oficiales disponibles del Banco Central muestran que la mora de las familias llegó al 12,9% en julio, frente al 12,8% registrado en junio.
En el conjunto del sector privado, la irregularidad del crédito se ubicó en 7,7%. El BCRA destacó, al mismo tiempo, que el crecimiento del saldo real de la cartera en situación irregular continuó desacelerándose.
La evolución había alimentado la expectativa de que el deterioro comenzara a estabilizarse hacia el cierre de 2026.
Sin embargo, el comportamiento de quienes ya habían refinanciado sus obligaciones introduce una nueva variable: no alcanza con reestructurar una deuda si el deudor luego no consigue sostener el nuevo esquema de pagos.
Las refinanciaciones alcanzan niveles récord
Las familias vienen recurriendo cada vez más a las refinanciaciones para intentar reducir la presión de sus compromisos financieros.
n análisis de la consultora 1816, elaborado con datos del BCRA, había mostrado que en agosto el saldo refinanciado por los hogares alcanzó más de $2,7 billones, equivalente al 3,8% del crédito total de las familias.
La misma medición había registrado una leve mejora de la mora familiar en agosto, que pasó del 12,9% al 12,8%, mientras que los saldos irregulares descendieron 1,1% en términos reales.
Pero esa mejora todavía no permite hablar de una normalización.
En octubre de 2024, la mora de las familias representaba apenas el 2,5% del crédito, por lo que el nivel actual continúa muy por encima del registrado antes del fuerte deterioro de los últimos dos años.
¿Por qué las familias vuelven a incumplir?
Uno de los factores señalados por las entidades y consultoras es la dificultad de recuperación del ingreso real.
A esto se suma el crecimiento que tuvo el crédito durante la primera etapa de expansión y competencia entre entidades, cuando se flexibilizaron algunas condiciones de otorgamiento.
La consecuencia es un escenario complejo: hogares que ya tenían dificultades para cumplir sus compromisos acceden a una refinanciación, pero no siempre consiguen mejorar lo suficiente su capacidad de pago como para sostener las nuevas cuotas.
Noticias Argentinas también señala que la mora del crédito no bancario se encuentra entre el 25% y el 30%, dependiendo de la empresa, muy por encima de la registrada en el sistema bancario. En agosto, ese segmento alcanzó un stock de $16,3 billones y creció 1,5% real mensual.
La mora también puede encarecer el acceso al crédito
El aumento de la irregularidad no afecta solamente a quienes ya tienen deudas.
Una cartera con mayor nivel de incumplimiento implica más riesgo para bancos y fintech, que pueden responder endureciendo las condiciones para nuevos préstamos: menores montos, mayores requisitos o costos financieros más elevados.
Esto puede terminar generando un círculo difícil para las familias: quienes tienen problemas para pagar enfrentan más dificultades para conseguir financiamiento en condiciones accesibles, mientras que el menor acceso al crédito también puede afectar el consumo.
El Congreso prepara una discusión sobre el endeudamiento familiar
La situación también llegó al Congreso.
Para el 15 de octubre fue convocada una sesión en la que se prevé discutir distintos proyectos vinculados con la morosidad y el endeudamiento de las familias.
Según Noticias Argentinas, el oficialismo impulsa una iniciativa orientada a transparentar el costo financiero total de los créditos y promover la educación financiera, mientras que sectores de la oposición plantean límites a las tasas y al cobro de las cuotas en relación con los ingresos.
Mientras tanto, bancos y fintech siguen de cerca la evolución de quienes ya ingresaron a planes de refinanciación.
El interrogante que queda planteado es concreto: si la refinanciación permite realmente salir de la mora o solamente posterga el problema.
Te puede interesar
Lo más visto